Ratgeber
TSE für Taxameter: Was Taxi- und Mietwagenunternehmen wissen müssen
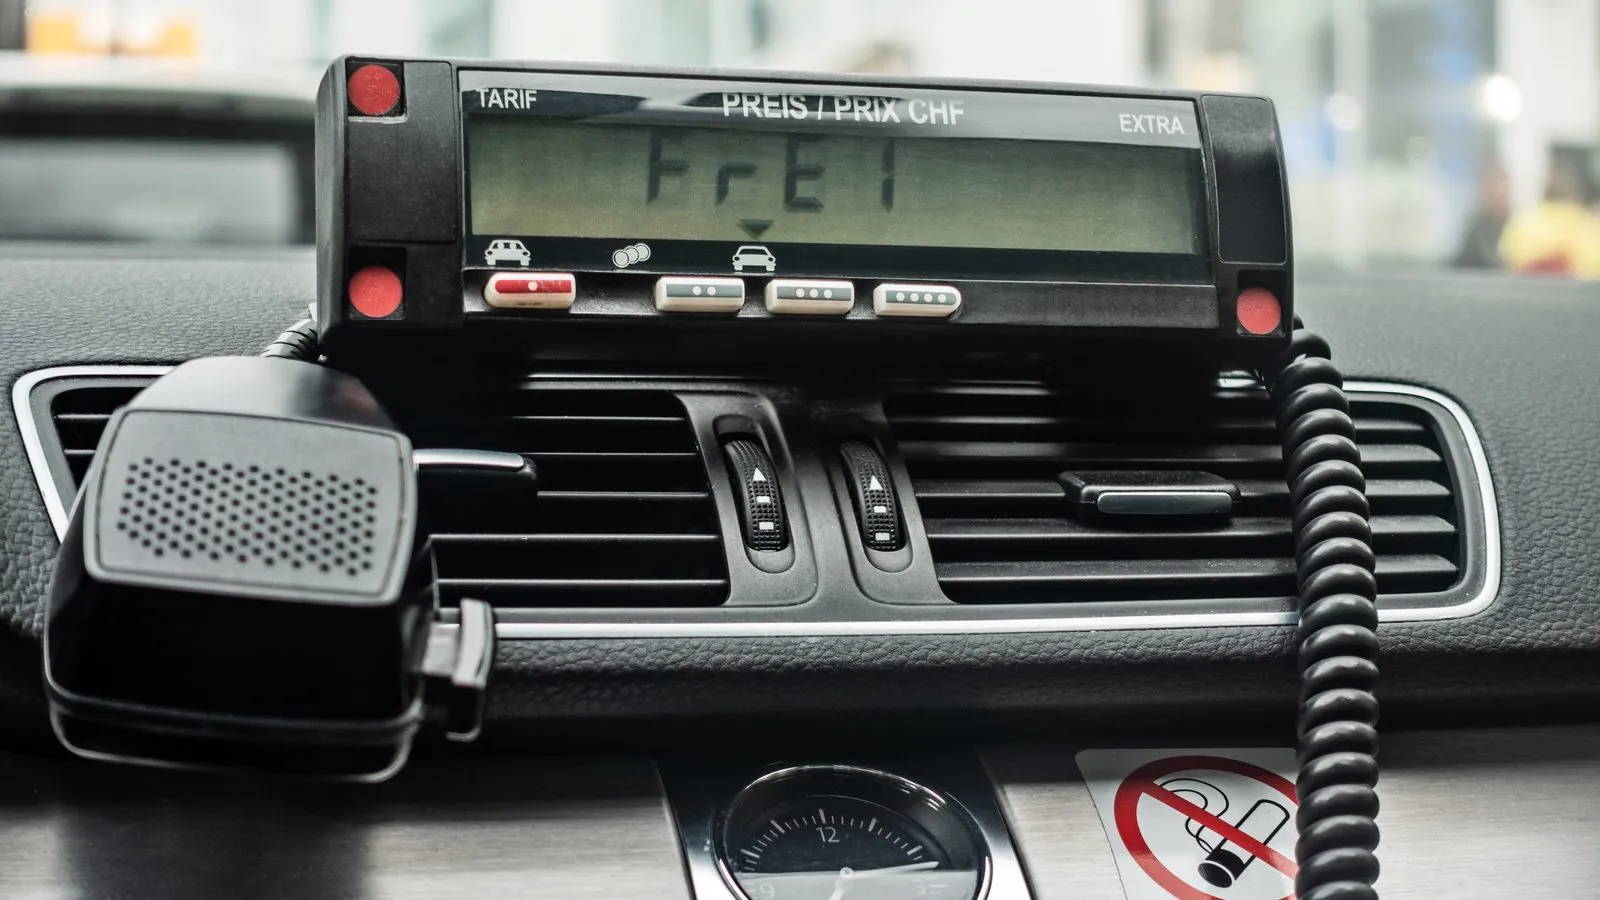
Die Kassensicherungsverordnung (KassenSichV) gilt auch für Taxis und Mietwagen. Dieser Leitfaden fasst zusammen, was eine TSE ist, welche Fristen gelten, was Sie dem Finanzamt melden müssen und worauf Sie achten sollten, wenn Sie Ihre Vermittlungssoftware wechseln.
Was ist eine TSE im Taxameter?
Eine TSE (technische Sicherheitseinrichtung) ist ein zertifiziertes Sicherheitsmodul, das Geschäftsvorfälle so aufzeichnet, dass sie nachträglich nicht verändert werden können. Nach § 146a AO besteht sie aus einem Sicherheitsmodul, einem Speichermedium und einer einheitlichen digitalen Schnittstelle; die Zertifizierung erfolgt durch das Bundesamt für Sicherheit in der Informationstechnik (BSI). Registrierkassen brauchen eine TSE schon seit Jahren, Taxameter und Wegstreckenzähler kamen später hinzu. Ein Taxameter mit TSE wird oft als Fiskaltaxameter bezeichnet. Die Pflicht erfasst auch app-basierte Systeme, die die Funktion eines Taxameters oder Wegstreckenzählers übernehmen (§ 1 Abs. 2 KassenSichV).
Ab wann gilt die TSE-Pflicht für Taxameter?
Für EU-Taxameter gilt die TSE-Pflicht seit dem 1. Januar 2024. Das Bundesfinanzministerium hat es per Schreiben vom 13. Oktober 2023 längstens bis zum 31. Dezember 2025 nicht beanstandet, wenn Taxameter und Wegstreckenzähler noch keine zertifizierte TSE hatten. Diese Frist ist abgelaufen.
| Datum | Was gilt |
|---|---|
| 1. Januar 2024 | EU-Taxameter brauchen eine zertifizierte TSE |
| 1. Juli 2024 | Wegstreckenzähler, die ab diesem Tag erstmals in Verkehr gebracht werden, fallen unter die Pflicht (§ 10 Abs. 1 KassenSichV) |
| 31. Dezember 2025 | Ende der Nichtbeanstandungsregelung für Taxameter und Wegstreckenzähler ohne TSE |
| 1. Januar 2026 | Ende der Übergangsregelung für INSIKA-Taxameter (§ 9 KassenSichV) |
| 1. Januar 2027 | Ältere Wegstreckenzähler mit digitaler Schnittstelle für eine TSE fallen unter die Pflicht (§ 10 Abs. 2 KassenSichV) |
Was gilt für Taxameter mit INSIKA?
Die Übergangsregel für INSIKA ist ausgelaufen: Für EU-Taxameter, die vor dem 1. Januar 2021 mit INSIKA-Technik ausgerüstet wurden, gelten die Anforderungen des § 7 KassenSichV seit dem 1. Januar 2026 (§ 9 KassenSichV). In älteren Veröffentlichungen ist teils von 2028 die Rede. Das stammt aus einem Verordnungsentwurf von 2022; der geltende Wortlaut des § 9 nennt den 1. Januar 2026.
Brauchen auch Mietwagen eine TSE?
Ja, Mietwagen mit Wegstreckenzählern fallen ebenfalls unter die Pflicht, allerdings nach eigenen Fristen. Wegstreckenzähler, die nach dem 30. Juni 2024 erstmals in Verkehr gebracht wurden, müssen die Anforderungen ab diesem Tag erfüllen. Ältere Geräte mit einer digitalen Schnittstelle, über die eine zertifizierte TSE angebunden werden kann, folgen ab dem 1. Januar 2027 (§ 10 KassenSichV).
Muss ich das TSE-Taxameter beim Finanzamt melden?
Ja. Nach § 146a Abs. 4 AO melden Sie Ihre Taxameter und Wegstreckenzähler dem zuständigen Finanzamt, seit dem 1. Januar 2025 elektronisch über Mein ELSTER oder die ERiC-Schnittstelle. Laut BMF-Schreiben vom 28. Juni 2024 gilt:
- Geräte, die vor dem 1. Juli 2025 angeschafft oder mit einer TSE ausgerüstet wurden, waren bis zum 31. Juli 2025 zu melden.
- Danach angeschaffte oder ausgerüstete Geräte melden Sie innerhalb eines Monats, ebenso die Außerbetriebnahme.
- Gemietete oder geleaste Geräte stehen gekauften gleich.
- Jede Meldung enthält stets alle elektronischen Aufzeichnungssysteme einer Betriebsstätte.
Gemeldet werden unter anderem Art der TSE, Art und Anzahl der Geräte, Seriennummer sowie Datum der Anschaffung und der Außerbetriebnahme.
Was bedeutet die Einzelaufzeichnungspflicht im Taxi?
Jede Fahrt wird einzeln, vollständig, richtig, zeitgerecht und geordnet aufgezeichnet (§ 146 Abs. 1 AO). Das BMF-Schreiben vom 11. März 2024 nennt die branchenüblichen Mindestdaten. Pro Fahrt sind das unter anderem Beginn und Ende, Fahrttyp, Strecke bei Tariffahrten, Fahrpreis, Zuschlag, Gesamtsumme, Umsatzsteuersatz und Zahlungsart, pro Schicht unter anderem Fahrerkennung, Ordnungsnummer und die Einnahmen nach Zahlungsarten. Die Pflicht gilt auch für Fahrten, die nicht über das Taxameter laufen, etwa Rechnungs- und Krankenfahrten. Was das Taxameter nicht korrekt erfasst, wird in einem ergänzenden System wie einer Back-Office-Lösung nachgetragen. Die Verfahrensdokumentation ist aufzubewahren.
Auch die Belegausgabepflicht gilt (§ 146a Abs. 2 AO). Hat das Taxameter keinen Belegdrucker, kann der Beleg außerhalb des Geräts auf Papier oder, mit Zustimmung des Fahrgasts, elektronisch ausgegeben werden (§ 7 Abs. 4 KassenSichV).
Was kostet ein Fiskaltaxameter?
Das hängt von Fahrzeug und System ab. Nach Angaben der IHK Lippe zu Detmold gibt es hardwarebasierte Lösungen ab etwa 500 Euro pro Fahrzeug sowie cloudbasierte Angebote mit monatlichen Gebühren. Prüfen Sie vor dem Kauf, ob das System vom BSI zertifiziert ist.
Was droht ohne TSE?
Es droht ein Bußgeld von bis zu 25.000 Euro. Wer ein Taxameter nicht oder nicht richtig durch eine TSE schützt und dadurch ermöglicht, Steuern zu verkürzen, handelt nach § 379 AO ordnungswidrig.
Was bedeutet die TSE-Pflicht, wenn Sie die Vermittlungssoftware wechseln?
Ihr neues Vermittlungssystem muss mit Ihren TSE-Taxametern zusammenarbeiten, damit Fahrten, Fahrpreise und Belege korrekt und regelkonform bleiben. Erfassen Sie Ihre Taxameter und Ihre steuerliche Einrichtung in der Analysephase und testen Sie sie vor der ersten Live-Fahrt. eCabs Technologies ist an HALE- und Semitron-Taxameter angebunden und berücksichtigt die deutsche TSE-Pflicht, rechnet Krankenfahrten mit digitaler Unterschrift ab und exportiert nach DATEV. TaxiNow in Frankfurt betreibt Taxameter-Anbindung und steuerliche Konformität mit eCabs Technologies.
Mehr dazu: Taxameter-Anbindung, eCabs Technologies in der DACH-Region und so läuft der Wechsel ab. Fragen zu Ihrer Flotte? Sprechen Sie mit uns.
Hinweis: Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Die Regeln ändern sich; klären Sie Ihren Einzelfall mit Ihrem Steuerberater oder Ihrer Genehmigungsbehörde. Stand: Oktober 2026.
Häufige Fragen
Darf ein INSIKA-Taxameter 2026 noch ohne TSE betrieben werden?
Die Übergangsregel des § 9 KassenSichV für EU-Taxameter, die vor dem 1. Januar 2021 mit INSIKA-Technik ausgerüstet wurden, ist ausgelaufen. Seit dem 1. Januar 2026 gelten auch für diese Geräte die Anforderungen des § 7 KassenSichV.
Wie melde ich mein TSE-Taxameter beim Finanzamt?
Elektronisch über Mein ELSTER oder die ERiC-Schnittstelle, seit dem 1. Januar 2025. Neu angeschaffte oder mit einer TSE ausgerüstete Taxameter und Wegstreckenzähler melden Sie innerhalb eines Monats, ebenso die Außerbetriebnahme. Jede Meldung enthält alle elektronischen Aufzeichnungssysteme der Betriebsstätte.
Gilt die TSE-Pflicht auch für Mietwagen?
Ja, für Wegstreckenzähler, mit eigenen Fristen: Geräte, die nach dem 30. Juni 2024 erstmals in Verkehr gebracht wurden, ab diesem Tag; ältere Geräte mit digitaler Schnittstelle für eine TSE ab dem 1. Januar 2027 (§ 10 KassenSichV).
Muss das Taxameter einen Beleg drucken?
Nicht zwingend. Ohne Belegdrucker im Taxameter kann der Beleg außerhalb des Geräts auf Papier oder, mit Zustimmung des Fahrgasts, elektronisch ausgegeben werden (§ 7 Abs. 4 KassenSichV). Die Belegausgabepflicht selbst bleibt bestehen.
Funktioniert eCabs Technologies mit TSE-Taxametern?
Ja. eCabs Technologies ist an HALE- und Semitron-Taxameter angebunden und berücksichtigt die deutsche TSE-Pflicht. Ihre Taxameter und Ihre steuerliche Einrichtung erfassen wir in der Analysephase und testen sie vor der ersten Live-Fahrt.